Die geplante Registrierkassenpflicht 2028 und ein aktuelles BFH-Urteil zur Ist-Besteuerung betreffen die Kassenführung und Liquiditätsplanung vieler Unternehmen. Während das Zweite Kassengesetz elektronische Kassensysteme und digitale Belege stärken soll, präzisiert der Bundesfinanzhof die Folgen einer freiwilligen Bilanzierung. Die MTG Wirtschaftskanzlei erläutert, worauf Unternehmer und Freiberufler achten sollten.
Registrierkassenpflicht ab 2028 – was der Gesetzentwurf vorsieht
Das Bundeskabinett hat den Entwurf des Zweiten Kassengesetzes am 23. September 2026 beschlossen. Stand 23. Oktober 2026 ist das Gesetzgebungsverfahren noch nicht abgeschlossen. Die folgenden Änderungen sind daher geplant; ihre endgültige Ausgestaltung bleibt abzuwarten.
Welche Betriebe von der Kassenpflicht betroffen wären
Gewerbetreibende, Land- und Forstwirte sowie Freiberufler sollen bei einem maßgeblichen Gesamtumsatz von mehr als 100.000 € im Kalenderjahr ein elektronisches Kassensystem einsetzen müssen. Für Betriebe, die Bargeld annehmen und deren jährliche Barumsätze unter 12.000 € liegen, sieht der Entwurf eine Ausnahme vor.
Für Betriebe, die die maßgeblichen Umsatzgrenzen bereits 2026 überschreiten, soll die Pflicht am 1. Januar 2028 beginnen. Werden die Umsatzgrenzen erstmals 2027 oder später überschritten, soll die Pflicht grundsätzlich am 1. Juli des Folgejahres beginnen. Weitere Ausnahmen und Befreiungen in Härtefällen sind vorgesehen.
Digitale Belege und strengere Regeln gegen Kassenmanipulation
Ab 2028 soll die verpflichtende elektronische Belegbereitstellung die bisherige Papierbelegpflicht ersetzen. Denkbar ist beispielsweise ein digitaler Kassenbon über einen QR-Code. Kunden sollen weiterhin frei entscheiden können, ob sie den Beleg entgegennehmen.
Zusätzlich ist ein eigener Steuerstraftatbestand für den Einsatz und das gewerbsmäßige Inverkehrbringen von Manipulationsprogrammen für elektronische Kassensysteme vorgesehen. Damit sollen Eingriffe in die ordnungsgemäße Aufzeichnung von Geschäftsvorfällen gezielter verfolgt werden können.
Offene Ladenkasse prüfen und Umstellung vorbereiten
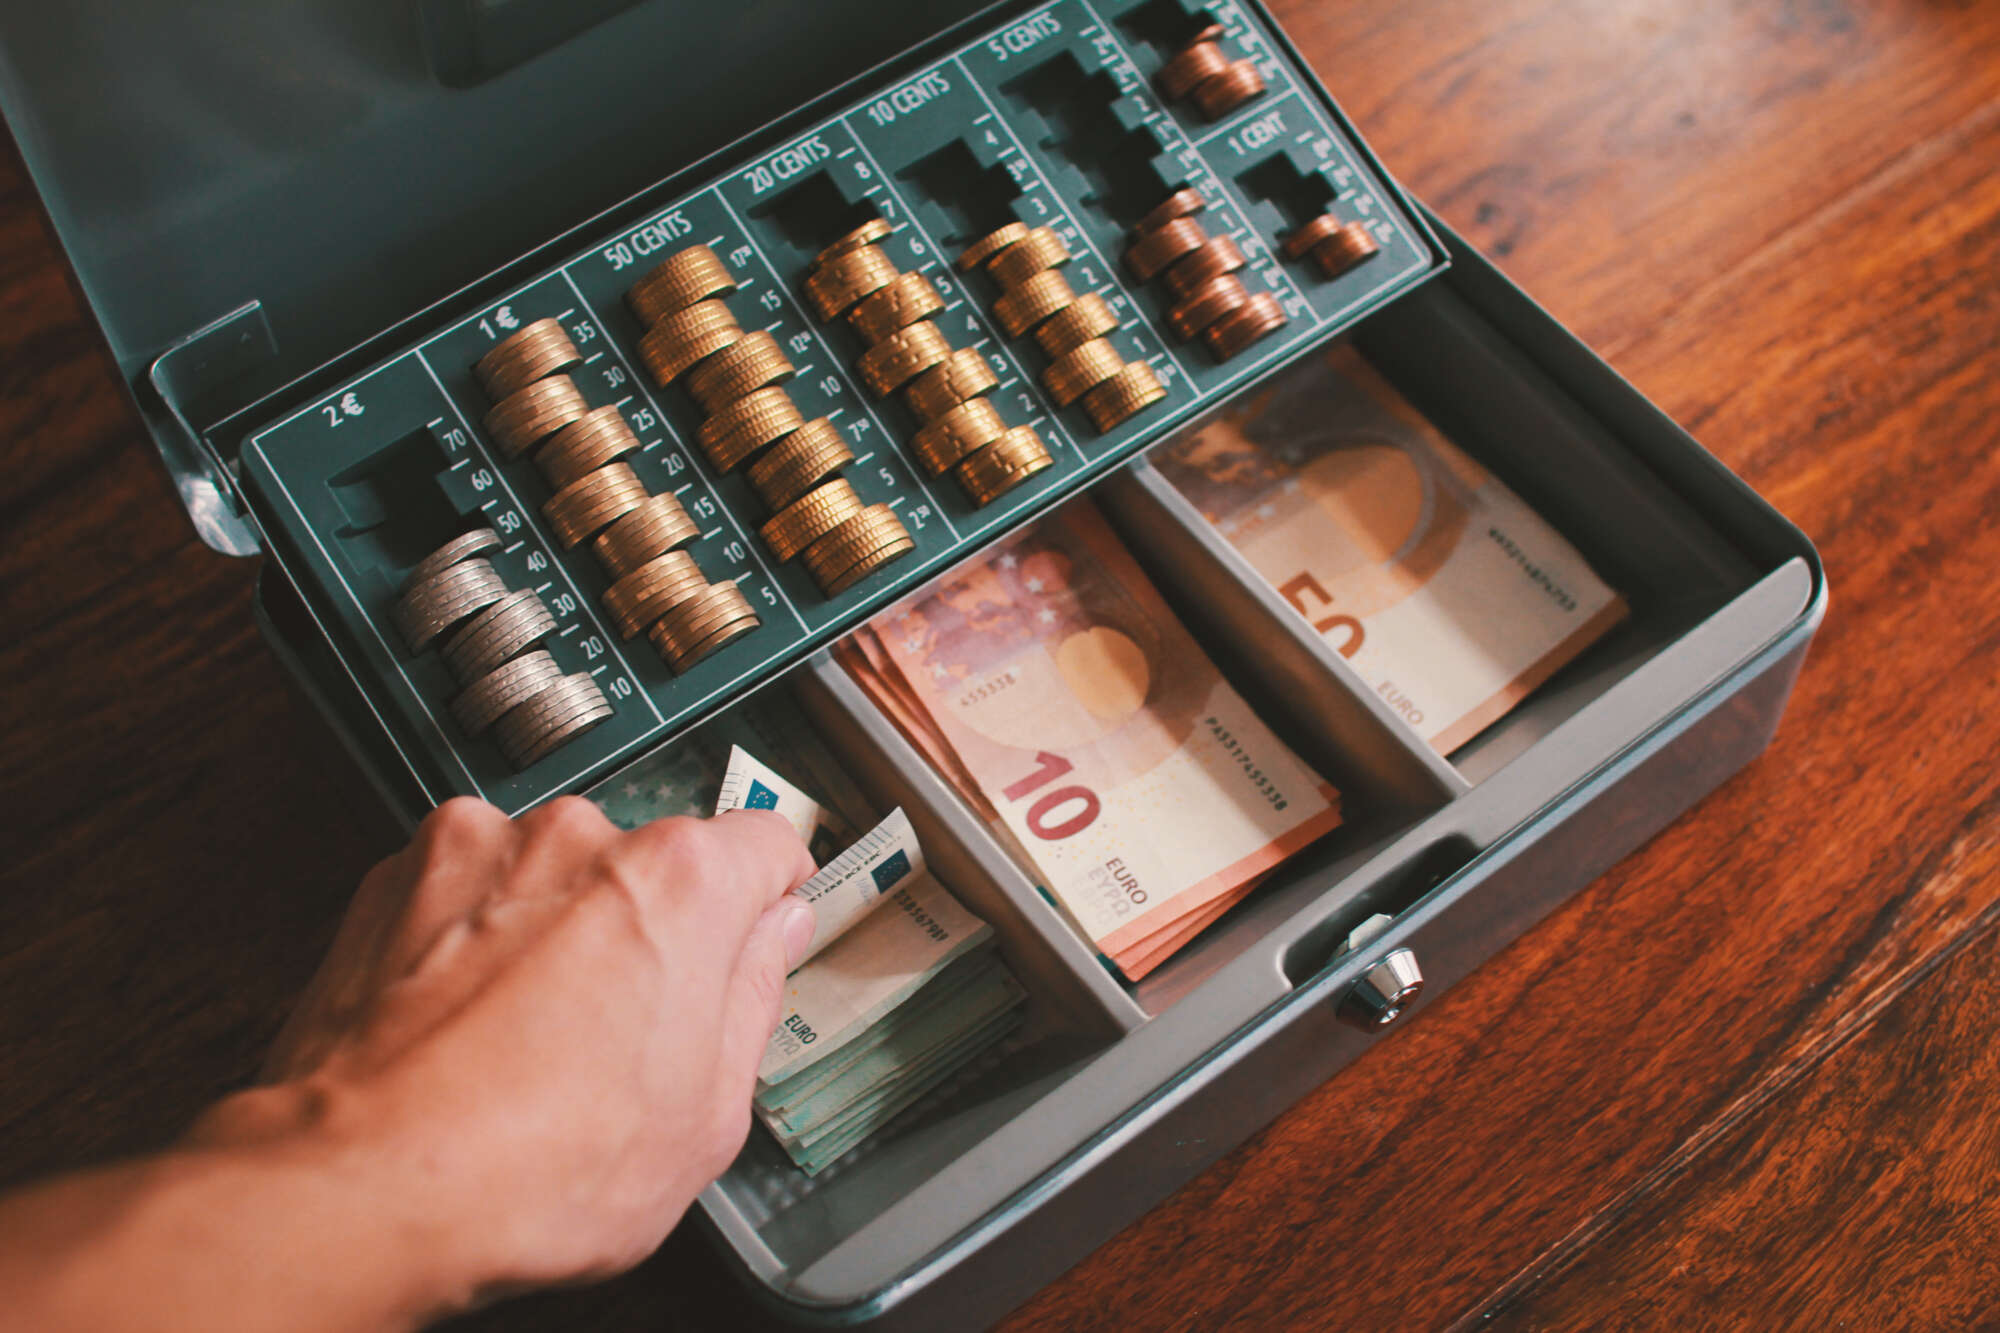
Eine offene Ladenkasse funktioniert ohne elektronische Umsatzaufzeichnung, etwa als Geldkassette oder Kassenschublade. Auch hier müssen Kasseneinnahmen und Kassenausgaben bereits heute täglich und nachvollziehbar dokumentiert werden.
Betroffene Betriebe sollten ihre Gesamt- und Barumsätze frühzeitig prüfen. Bei der Auswahl eines elektronischen Kassensystems sind insbesondere eine zertifizierte technische Sicherheitseinrichtung (TSE), die Bereitstellung digitaler Belege und der Datenexport für die Finanzverwaltung zu berücksichtigen. Planen Sie außerdem Zeit für Einrichtung, Schulung und die Anpassung Ihrer Kassenabläufe ein.
Ist-Besteuerung bei freiwilliger Bilanzierung richtig einordnen
Bei der Ist-Besteuerung wird die Umsatzsteuer grundsätzlich erst für den Voranmeldungszeitraum des Zahlungseingangs berechnet. Bei der Soll-Besteuerung ist grundsätzlich der Zeitraum der Leistungsausführung maßgeblich. Das kann dazu führen, dass Unternehmen Umsatzsteuer vorfinanzieren müssen, obwohl ihre Kunden noch nicht gezahlt haben.
BFH bestätigt Einschränkung für bilanzierende Freiberufler
Mit Urteil vom 16. April 2026, V R 16/24, hat der BFH seine Rechtsprechung bestätigt: Wer als Freiberufler freiwillig durch Betriebsvermögensvergleich bilanziert, kann die Ist-Besteuerung nicht auf die Sonderregelung des § 20 Satz 1 Nr. 3 UStG stützen.
Im Streitfall ermittelte eine Partnerschaft von Rechtsanwälten, Wirtschaftsprüfern und Steuerberatern ihren Gewinn freiwillig durch Bilanzierung. Zugleich überschritt sie die jeweils geltende Umsatzgrenze. Finanzgericht und BFH bestätigten deshalb die Ablehnung ihres Antrags auf Ist-Besteuerung.
Entscheidend ist auch die steuerliche Neutralität: Die Rechtsform allein darf bei vergleichbarer Buchführung keine unterschiedliche Behandlung rechtfertigen.
Wann die Ist-Besteuerung trotzdem möglich bleibt
Freiwillige Bilanzierung schließt die Ist-Besteuerung nicht generell aus. Nach § 20 Satz 1 Nr. 1 UStG kann das Finanzamt sie auf Antrag auch bilanzierenden Unternehmen gestatten, wenn ihr Gesamtumsatz im vorangegangenen Kalenderjahr höchstens 800.000 € betrug.
Prüfen Sie deshalb Gewinnermittlungsart, Vorjahresumsatz und die bestehende Genehmigung gemeinsam. Bei einem notwendigen Wechsel zur Soll-Besteuerung sollten offene Forderungen und die Auswirkungen auf die Liquidität frühzeitig berücksichtigt werden.
Die Steuerberatung der MTG Wirtschaftskanzlei unterstützt Sie bei der Kassenführung, der Umsatzsteuer und Ihrer betrieblichen Planung. An unseren Standorten in Regensburg, Kelheim, Straubing, Ingolstadt und Nürnberg verbinden wir Steuerberatung, Rechtsberatung und Wirtschaftsprüfung.